
Любой, кто планирует купить квартиру в Алании или на Турецкой Ривьере, вскоре задастся вопросом: как профинансировать покупку – за счет собственного капитала, плана платежей от застройщика, кредита или даже беспроцентной рассрочки? Это руководство по финансированию недвижимости в Турции обобщает все доступные покупателям из Германии, Австрии, Швейцарии и Польши варианты и показывает, что следует учитывать при каждом из них.
Финансирование недвижимости в Турции: 4 варианта вкратце.
Для международных покупателей в теме « Финансирование недвижимости в Турции » на практике есть четыре основных варианта:
- Покупка полностью за счет собственных средств.
- Платежи в рассрочку напрямую застройщику.
- Кредит на приобретение недвижимости от турецкого банка.
- Финансирование через банк или за счет имеющихся активов в стране происхождения.
Комбинированные варианты также могут быть полезны. Например, часть покупной цены может быть оплачена за счет собственных средств, в то время как отдельный резерв создается для обустройства помещения, расходов на оформление сделки и текущих издержек.
Ни один из этих вариантов не является заведомо лучшим решением. Ключевым фактором является надлежащая координация финансирования, договора купли-продажи и передачи права собственности.
1. Покупка за собственные средства: прозрачно и предсказуемо.
Покупка за собственные средства для многих иностранных покупателей — самая прозрачная форма в теме « Финансирование недвижимости в Турции». Это снижает зависимость от кредитных решений, изменения ставок и дополнительного обеспечения. Одновременно договор, оплату и переоформление Tapu обычно проще скоординировать.
Тем не менее, не весь имеющийся капитал следует направлять исключительно на оплату покупки. Покупателям также следует учитывать расходы на оформление сделки, возможные сборы, мебель, ремонт и наличие достаточного денежного резерва.
Квартиры в жилых комплексах предполагают регулярные коммунальные платежи. К ним относятся, например, техническое обслуживание лифта, содержание бассейна, уход за садом, услуги охраны и другие общие удобства. Поэтому эти расходы, известные как «Аидат», следует понимать до покупки.
Для трансграничных платежей особенно важны отслеживаемые способы оплаты. В договоре купли-продажи должны быть четко указаны как минимум получатель, цена покупки, валюта, срок оплаты и условия передачи права собственности.
Банковские выписки и все необходимые подтверждения наличия наличных денег следует хранить в полном объеме.
2. Рассрочка платежей с застройщиком: определяется договором.
Многие новые строительные проекты в Алании предлагают застройщикам планы рассрочки платежей на несколько месяцев или до завершения проекта. Такое решение может значительно облегчить финансовое бремя для жильцов.
Эта форма в теме « Финансирование недвижимости в Турции », однако, не классический банковский кредит. Поэтому особенно важны платёжеспособность застройщика, фактический ход строительства и прежде всего условия договора.
В профессионально составленном плане платежей должны быть указаны не только даты платежей. В нем также должны быть четко оговорены:
- Сумма первоначального взноса
- Сумма и даты промежуточных платежей
- Ход строительства
- Характеристики объекта недвижимости
- Время передачи
- возможные задержки
- Окончательный платеж
- передача права собственности
Платежи не следует производить исключительно на основании устных обещаний или презентации товара.
Перед осуществлением крупных платежей необходимо убедиться, что фактическое состояние проекта соответствует оговоренным в договоре услугам.
Особенно важны при этом статус Tapu участка, возможные обременения, право собственности, разрешения на строительство и последующая ситуация с İskan.
Привлекательный план оплаты никогда не сможет заменить неясность в законодательстве.
3. Банковские кредиты в Турции: уточняйте индивидуально.
Турецкие банки также могут предоставлять ипотечные кредиты иностранным покупателям при определенных условиях.
В теме « Финансирование недвижимости в Турции » через турецкий банк условия зависят, среди прочего, от гражданства, дохода, активов, типа и стоимости объекта и желаемого срока.
Банки обычно проверяют как покупателя, так и недвижимость. Это может включать в себя подтверждение дохода, выписки с банковских счетов, документы, удостоверяющие личность, и другие бумаги.
Также может потребоваться оценка стоимости недвижимости.
Поэтому покупателям никогда не следует основывать окончательное решение о покупке недвижимости исключительно на предположении, что конкретный кредит будет одобрен в будущем. В идеале, проверка кредитной истории должна проводиться до окончательного бронирования или внесения крупного первоначального взноса.
Особое внимание следует уделить валюте кредита. Любой, кто получает регулярный доход в евро и берет кредиты в турецких лирах, несет валютный риск.
Поэтому расчеты финансирования всегда должны основываться на фактических личных доходах и расходах.
4. Финансирование в стране происхождения
Другой вариант — структурировать покупку недвижимости с использованием имеющихся активов или финансирования в Германии, Австрии или Швейцарии.
Для этой цели, например, можно использовать имеющуюся недвижимость, портфель ценных бумаг или другое обеспечение.
Одним из преимуществ может быть то, что у покупателя уже существуют давние деловые отношения со своим банком, а финансирование осуществляется в той же валюте, в которой генерируется доход.
Однако европейские банки не принимают недвижимость в Турции в качестве залога по кредитам автоматически.
Поэтому необходимо заблаговременно уточнить, какое обеспечение требуется и когда финансирование будет фактически доступно.
Финансирование недвижимости в Турции никогда не должно приводить к тому, что покупатель из-за сжатых сроков финансирования откажется от тщательной проверки недвижимости.
Беспроцентное финансирование недвижимости в Турции через сберегательные и кредитные компании.
Помимо традиционных вариантов, Турция предлагает уникальную модель: беспроцентное сберегательное финансирование (tasarruf finansman). При этой модели вы платите никаких процентовВместо этого они вносят первоначальный взнос, а оставшуюся сумму выплачивают ежемесячными платежами. Система основана на принципе коллективных сбережений. За деятельностью компаний следит Управление банковского надзора Турции (BDDK). Подробнее о BDDK (официальный сайт)
Какие существуют варианты?
- Распределение по жребию: Передача полномочий может произойти раньше или позже в зависимости от распределения по группам.
- Индивидуальная модель с первоначальным взносом: Фиксированная дата передачи объекта, с постоянными или незначительно повышающимися тарифами.
- Модель без первоначального взноса: Долгосрочная перспектива; передача дел обычно происходит только после истечения части срока действия договора.

Что следует проверить перед подписанием контракта
Беспроцентная рассрочка не обязательно означает бесплатность: многие компании взимают организационный или административный сбор. Также уточните, когда вы фактически получите недвижимость, что будет возвращено в случае отмены заказа и принимает ли компания покупателей без турецкого вида на жительство. Эти условия различаются у разных поставщиков и должны быть зафиксированы в письменном виде.
Купить без процентов в Exquisite Residence в Алании
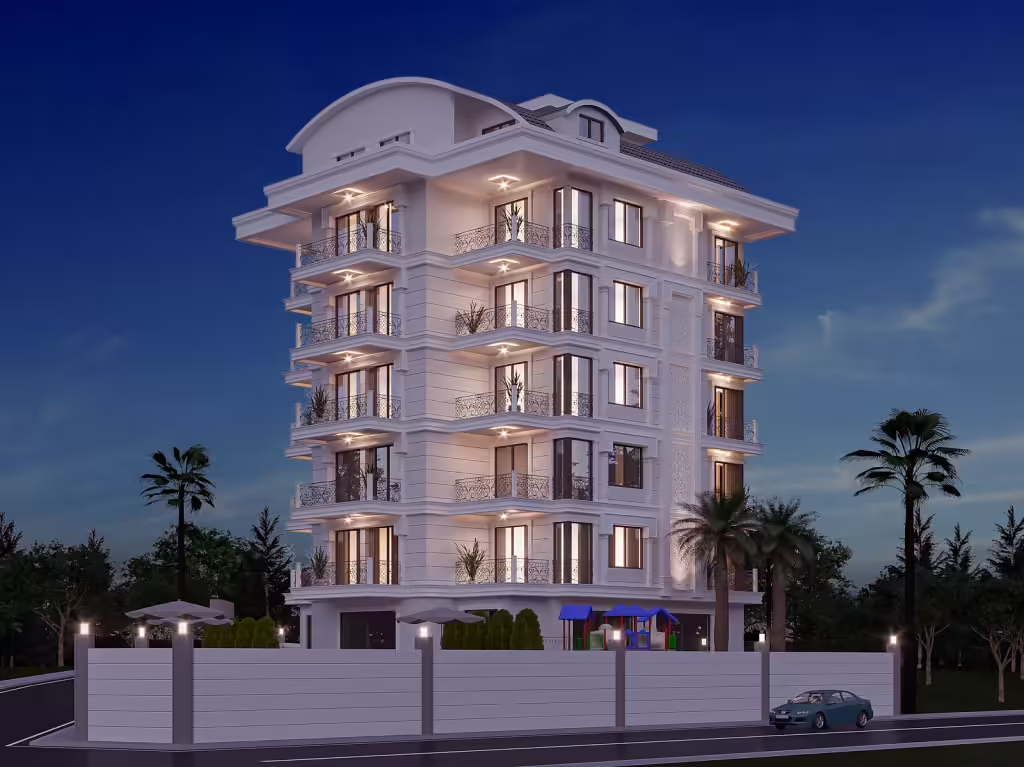
В нашем проекте Exquisite Residence В жилом комплексе Инчекум/Авсаллар мы предлагаем прямой план оплаты от застройщика: забронируйте квартиру, внеся первоначальный взнос в размере 20–40 така, а остаток выплачивайте беспроцентно в течение 12 месяцев – банковский кредит не требуется. Обратите внимание: это план оплаты, предлагаемый застройщиком, а не сберегательная программа от BDDK.
- 🔹 Новая квартира 1+1 площадью около 52 м² от 129 000 евро, примерно в 900 м от пляжа, сдача в эксплуатацию в 2026 году.
- 🔹 Гарантированная договором арендная выплата 6% нетто в год в евро, заверенная у нотариуса на пять лет. Валовая ориентировочная доходность 9% является ориентиром. Она не означает дополнительной гарантии.
- 🔹 Возможна оплата в евро, биткоинах, золоте или серебре.
- 🔹 Аренда и управление осуществляются компанией Home World Alanya.
О проекте Exquisite Residence · Другие предложения: Купить квартиру в Алании и Купить виллу в Алании.
На что следует обратить внимание при выборе плана оплаты
Каждый платеж должен быть оформлен в письменном виде, включая сумму, валюту, срок и способ оплаты. Заранее уточните следующие моменты: Является ли цена покупки фиксированной? Когда заканчивается период рассрочки? Что произойдет в случае просрочки платежа? Возможно ли досрочное погашение? И какие дополнительные расходы, помимо цены покупки, включают налоги, сборы или коммунальные платежи?
Без банковского кредита отсутствует длительный срок погашения ипотеки. Погашение задолженности обычно происходит в течение нескольких месяцев или к моменту передачи права собственности. Поэтому следует предусмотреть резервный фонд, не предназначенный для платежей в рассрочку. Проверка права собственности на недвижимость, разрешений и договора остается важной даже при рассрочке платежей и должна быть завершена до внесения первого платежа.
Надежная структура платежей до даты ТАПУ
Финансирование считается полностью организованным только после того, как учтена также передача права собственности.
Перед назначением ТАПУ необходимо проверить как минимум договор купли-продажи, данные о владельце, план платежей, документы на недвижимость и возможные обременения.
В случае с уже имеющейся недвижимостью следует также проверить, имеет ли продавец фактические полномочия на отчуждение этой недвижимости и соответствует ли информация в документе о праве собственности предлагаемой недвижимости.
Официальную информацию о турецкой системе земельного реестра и кадастра также предоставляет Tapu ve Kadastro Genel Müdürlüğü – TKGM .
Также следует учитывать наличие документа Iskan. Необходимо проверять наличие этого документа и перечень документов, необходимых для конкретного объекта недвижимости, в каждом конкретном случае.
В случае квартир в многоквартирном комплексе, проверка также должна включать в себя административные расходы, коммунальные платежи и любые непогашенные задолженности.
Следовательно, правильный порядок следующий:
Проверка документов → Заключение договора → Подтверждение способа оплаты → Координация платежа → Завершение передачи права собственности.
В Home World Alanya мы предоставляем русскоязычную поддержку иностранным покупателям, начиная с выбора и осмотра недвижимости, координации контрактов и платежей и заканчивая передачей ключей.
Часто задаваемые вопросы о финансировании недвижимости в Турции
Нужно ли оплачивать недвижимость в Турции полностью?
Нет. Помимо собственного капитала, в зависимости от объекта недвижимости и личных обстоятельств, также могут быть доступны рассрочка от застройщика, кредиты в турецких банках или финансирование в стране проживания.
Какие документы необходимы для заключения договора о рассрочке платежа?
В договоре должны быть четко указаны характеристики объекта недвижимости, цена покупки, валюта, сроки платежей, сроки оплаты, ход строительства, особенности, порядок передачи объекта и возможные задержки.
Кроме того, необходимо проверить документы на недвижимость и проект.
Когда следует уладить вопрос финансирования?
В идеале это следует сделать до оформления обязательного бронирования или внесения крупного задатка. Это позволит должным образом скоординировать финансирование, сроки платежей и планируемую передачу права собственности.
Какие виды финансирования недвижимости в Турции подходят для иностранных покупателей?
Это зависит от дохода, имеющегося капитала, типа недвижимости, предполагаемого использования и личной терпимости к риску. Для некоторых покупателей целесообразен полный первоначальный взнос, в то время как другие предпочитают рассрочку от застройщика или финансирование в своей стране.
Итог: Финансирование недвижимости в Турции на надёжной основе прежде всего даёт уверенность в планировании. Тот, кто до первого крупного платежа связывает ликвидность, условия договора, способы оплаты и документы объекта, принимает решения на понятной основе и избегает ненужного давления времени.
Действительно ли беспроцентная рассрочка без каких-либо дополнительных затрат?
Беспроцентная рассрочка означает, что проценты на непогашенную сумму не начисляются. Необходимо уточнить в договоре, указаны ли все дополнительные расходы и сборы в полном объеме.
Могу ли я погасить оставшуюся задолженность досрочно?
Во многих контрактах это допускается. Вопрос о том, приведет ли это к ценовому преимуществу, должен быть четко оговорен.