
Wer in Alanya oder an der türkischen Riviera eine Wohnung kaufen möchte, fragt sich früh: Wie lässt sich der Kauf finanzieren – mit Eigenkapital, mit einem Zahlungsplan des Bauträgers, mit einem Kredit oder sogar zinsfrei? Dieser Ratgeber zur Immobilienfinanzierung Türkei fasst alle Wege zusammen, die für Käufer aus Deutschland, Österreich, der Schweiz und Polen in der Praxis infrage kommen, und zeigt, worauf Sie bei jeder Variante achten sollten.
Immobilienfinanzierung Türkei: 4 Optionen im Überblick
Für internationale Käufer kommen bei einer Immobilienfinanzierung Türkei in der Praxis vor allem vier Möglichkeiten infrage:
- Kauf vollständig aus Eigenmitteln
- Ratenzahlung direkt beim Bauträger
- Immobilienkredit bei einer türkischen Bank
- Finanzierung über eine Bank oder vorhandenes Vermögen im Heimatland
Auch Kombinationen können sinnvoll sein. Beispielsweise kann ein Teil des Kaufpreises aus Eigenkapital bezahlt werden, während eine separate Reserve für Einrichtung, Kaufnebenkosten und laufende Ausgaben erhalten bleibt.
Keine dieser Varianten ist grundsätzlich die beste Lösung. Entscheidend ist, dass Finanzierung, Kaufvertrag und Eigentumsübertragung sauber aufeinander abgestimmt werden.
1. Kauf aus Eigenmitteln: klar und planbar
Der Kauf aus Eigenmitteln ist für viele internationale Käufer die transparenteste Form der Immobilienfinanzierung Türkei. Dadurch reduziert sich die Abhängigkeit von Kreditentscheidungen, Zinsänderungen und zusätzlichen Sicherheiten. Gleichzeitig können Vertrag, Zahlung und Tapu-Übertragung meist einfacher koordiniert werden.
Trotzdem sollte nicht das gesamte verfügbare Kapital ausschließlich für den Kaufpreis eingeplant werden. Käufer sollten auch Kaufnebenkosten, mögliche Gebühren, Möblierung, Renovierungen und eine angemessene Liquiditätsreserve berücksichtigen.
Bei Wohnungen in einer Wohnanlage kommen regelmäßige Gemeinschaftskosten hinzu. Dazu zählen beispielsweise Aufzug, Pool, Gartenpflege, Sicherheitsdienst oder andere Gemeinschaftseinrichtungen. Die sogenannte Aidat sollte deshalb vor dem Kauf bekannt sein.
Bei grenzüberschreitenden Zahlungen sind nachvollziehbare Zahlungswege besonders wichtig. Im Kaufvertrag sollten mindestens Empfänger, Kaufpreis, Währung, Fälligkeit und die Bedingungen der Eigentumsübertragung eindeutig dokumentiert werden.
Bankbelege und gegebenenfalls erforderliche Währungsnachweise sollten vollständig aufbewahrt werden.
2. Ratenzahlung beim Bauträger: Vertrag entscheidet
Bei vielen Neubauprojekten in Alanya bieten Bauträger Zahlungspläne über mehrere Monate oder bis zur Fertigstellung des Projekts an. Eine solche Lösung kann die persönliche Liquidität erheblich entlasten.
Diese Form der Immobilienfinanzierung Türkei ist jedoch keine klassische Bankfinanzierung. Deshalb sind die Bonität des Bauträgers, der tatsächliche Baufortschritt und vor allem die Vertragsgestaltung besonders wichtig.
Ein professioneller Zahlungsplan sollte nicht nur Zahlungstermine nennen. Er sollte auch eindeutig regeln:
- Höhe der Anzahlung
- Höhe und Termine der Zwischenzahlungen
- Baufortschritt
- Ausstattung der Immobilie
- Übergabezeitpunkt
- mögliche Verzögerungen
- Schlusszahlung
- Eigentumsübertragung
Zahlungen sollten nicht allein aufgrund mündlicher Zusagen oder einer Verkaufspräsentation erfolgen.
Vor größeren Zahlungen sollte überprüft werden, ob der tatsächliche Entwicklungsstand des Projekts mit den vertraglich vereinbarten Leistungen übereinstimmt.
Besonders wichtig sind dabei der Tapu-Status des Grundstücks, mögliche Belastungen, Eigentumsverhältnisse, Baugenehmigungen und die spätere Iskan-Situation.
Ein attraktiver Zahlungsplan kann fehlende rechtliche Klarheit niemals ersetzen.
3. Bankkredit in der Türkei: individuell prüfen
Auch türkische Banken können unter bestimmten Voraussetzungen Immobilienkredite an ausländische Käufer vergeben.
Bei einer Immobilienfinanzierung Türkei über eine türkische Bank hängen die Bedingungen unter anderem von Staatsangehörigkeit, Einkommen, Vermögen, Objektart, Immobilienwert und gewünschter Laufzeit ab.
Banken prüfen normalerweise sowohl den Käufer als auch die Immobilie. Dazu können Einkommensnachweise, Bankunterlagen, Identitätsdokumente und weitere Unterlagen gehören.
Auch eine Bewertung der Immobilie kann erforderlich sein.
Käufer sollten deshalb niemals einen verbindlichen Immobilienkauf allein auf der Annahme aufbauen, dass ein bestimmter Kredit später genehmigt wird. Eine konkrete Kreditprüfung sollte möglichst vor einer verbindlichen Reservierung oder größeren Anzahlung stattfinden.
Besondere Aufmerksamkeit verdient die Währung des Kredits. Wer seine regelmäßigen Einnahmen in Euro erzielt und Kreditverpflichtungen in Türkischer Lira eingeht, trägt ein Wechselkursrisiko.
Eine Finanzierung sollte deshalb immer anhand der tatsächlichen persönlichen Einnahmen und Ausgaben berechnet werden.
4. Finanzierung im Heimatland
Eine weitere Möglichkeit besteht darin, den Immobilienkauf über vorhandenes Vermögen oder eine Finanzierung in Deutschland, Österreich oder der Schweiz zu strukturieren.
Dafür können beispielsweise eine bereits vorhandene Immobilie, ein Wertpapierdepot oder andere Sicherheiten eingesetzt werden.
Ein Vorteil kann darin bestehen, dass der Käufer bereits eine langjährige Geschäftsbeziehung zu seiner Bank besitzt und die Finanzierung in derselben Währung erfolgt, in der auch das Einkommen erzielt wird.
Allerdings akzeptieren europäische Banken eine Immobilie in der Türkei nicht automatisch als Kreditsicherheit.
Deshalb sollte frühzeitig geklärt werden, welche Sicherheiten verlangt werden und wann die Finanzierung tatsächlich zur Verfügung steht.
Eine Immobilienfinanzierung Türkei sollte niemals dazu führen, dass ein Käufer wegen enger Finanzierungsfristen auf eine sorgfältige Prüfung der Immobilie verzichtet.
Zinsfreie Immobilienfinanzierung Türkei über Sparfinanzierungsgesellschaften
Neben den klassischen Wegen gibt es in der Türkei ein besonderes Modell: die zinsfreie Sparfinanzierung (tasarruf finansman). Dabei zahlen Sie keine Zinsen, sondern leisten eine Anzahlung und begleichen den Restbetrag in monatlichen Raten. Das System beruht auf dem Prinzip des gemeinschaftlichen Sparens. Die Gesellschaften werden von der türkischen Bankenaufsicht BDDK (Bankacılık Düzenleme ve Denetleme Kurumu) beaufsichtigt. Mehr über die BDDK (offizielle Website)
Welche Varianten gibt es?
- Zuteilung per Losverfahren: frühere oder spätere Übergabe je nach Gruppenzuteilung.
- Individuelles Modell mit Anzahlung: fester Übergabetermin, mit konstanten oder leicht steigenden Raten.
- Modell ohne Anzahlung: längere Laufzeit, die Übergabe erfolgt meist erst nach einem Teil der Laufzeit.

Was Sie vor einem Vertrag prüfen sollten
Zinsfrei bedeutet nicht kostenlos: Viele Gesellschaften berechnen eine Organisations- oder Verwaltungsgebühr. Prüfen Sie außerdem, wann Sie die Immobilie tatsächlich erhalten, was bei einem Rücktritt erstattet wird und ob die Gesellschaft auch Käufer ohne Wohnsitz in der Türkei aufnimmt. Diese Bedingungen unterscheiden sich von Anbieter zu Anbieter und sollten schriftlich vorliegen.
Zinsfrei kaufen bei Exquisite Residence in Alanya
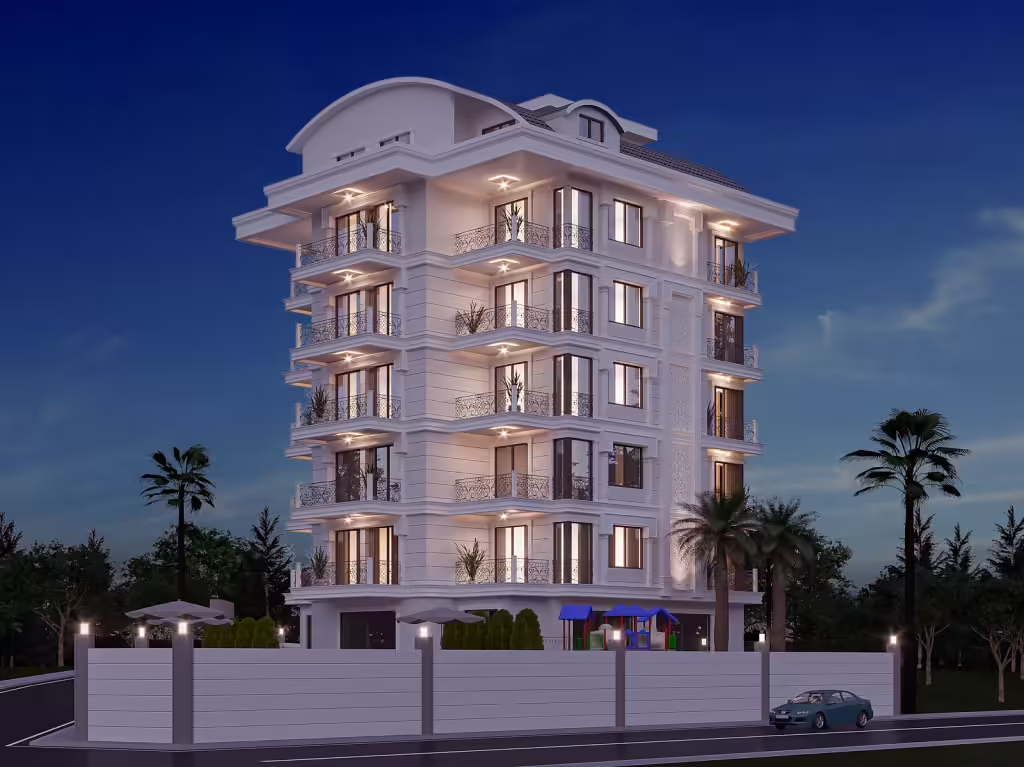
Bei unserem Projekt Exquisite Residence in Incekum/Avsallar bieten wir einen direkten Zahlungsplan mit dem Bauträger an: Mit 20–40 % Anzahlung sichern Sie sich Ihre Wohnung, den Rest zahlen Sie zinsfrei in 12 Monaten – ohne Bankkredit. Hinweis: Dies ist ein Zahlungsplan des Bauträgers, kein Sparfinanzierungsmodell der BDDK.
- 🔹 Neubau 1+1 mit ca. 52 m² ab 129.000 €, etwa 900 m zum Strand, Fertigstellung 2026
- 🔹 Vertraglich garantierte Mietzahlung von 6 % netto pro Jahr in Euro, für fünf Jahre notariell vereinbart. Die Brutto-Referenzrendite von 9 % ist ein Richtwert. Sie begründet keine zusätzliche Garantie.
- 🔹 Bezahlung in Euro, Bitcoin, Gold oder Silber möglich
- 🔹 Vermietung und Verwaltung durch Home World Alanya
Zum Projekt Exquisite Residence · Weitere Angebote: Wohnung kaufen in Alanya und Villa kaufen in Alanya.
Worauf Sie beim Zahlungsplan achten sollten
Jede Rate sollte mit Betrag, Währung, Fälligkeit und Zahlungsweg schriftlich festgehalten sein. Klären Sie vorab: Ist der Kaufpreis verbindlich festgeschrieben? Wann endet die Ratenlaufzeit? Was gilt bei verspäteter Zahlung? Ist eine vorzeitige Ablösung möglich? Und welche Kosten kommen zusätzlich zum Kaufpreis hinzu, etwa Steuern, Gebühren oder Gemeinschaftskosten?
Ohne Bankkredit fehlt die lange Rückzahlungsphase einer Hypothek. Der offene Betrag ist meist innerhalb weniger Monate oder bis zur Übergabe fällig. Planen Sie deshalb eine Reserve ein, die nicht für die Raten verplant ist. Die Prüfung von Eigentum, Genehmigungen und Vertrag bleibt auch bei Ratenzahlung unverzichtbar und sollte vor der ersten Überweisung erfolgen.
Sichere Zahlungsstruktur vor dem Tapu-Termin
Eine Finanzierung ist erst dann vollständig organisiert, wenn auch die Eigentumsübertragung berücksichtigt wurde.
Vor dem Tapu-Termin sollten mindestens Kaufvertrag, Eigentümerdaten, Zahlungsplan, Objektunterlagen und mögliche Belastungen geprüft werden.
Bei einer Bestandsimmobilie sollte außerdem kontrolliert werden, ob der Verkäufer tatsächlich verfügungsberechtigt ist und die Angaben im Tapu mit der angebotenen Immobilie übereinstimmen.
Offizielle Informationen zum türkischen Grundbuch- und Katasterwesen stellt auch die Tapu ve Kadastro Genel Müdürlüğü – TKGM zur Verfügung.
Auch der Iskan sollte berücksichtigt werden. Ob dieses Dokument vorhanden ist und welche Unterlagen für eine konkrete Immobilie benötigt werden, muss objektbezogen geprüft werden.
Bei Wohnungen innerhalb einer Anlage gehören zudem Verwaltung, Gemeinschaftskosten und mögliche offene Zahlungen zur Prüfung.
Die richtige Reihenfolge lautet deshalb:
Dokumente prüfen → Vertrag festlegen → Zahlungsweg bestätigen → Zahlung koordinieren → Eigentumsübertragung durchführen.
Bei Home World Alanya begleiten wir internationale Käufer deutschsprachig von der Auswahl und Prüfung der Immobilie über Vertrags- und Zahlungskoordination bis zur Schlüsselübergabe.
Häufige Fragen zur Immobilienfinanzierung Türkei
Muss eine Immobilie in der Türkei vollständig bezahlt werden?
Nein. Neben Eigenkapital können je nach Immobilie und persönlicher Situation auch Bauträgerraten, türkische Bankkredite oder Finanzierungen im Heimatland infrage kommen.
Welche Unterlagen sind bei einer Ratenzahlung wichtig?
Der Vertrag sollte Immobilie, Kaufpreis, Währung, Zahlungsraten, Fälligkeiten, Baufortschritt, Ausstattung, Übergabe und mögliche Verzögerungen eindeutig festlegen.
Zusätzlich müssen Grundstücks- und Projektunterlagen geprüft werden.
Wann sollte die Finanzierung geklärt werden?
Idealerweise vor einer verbindlichen Reservierung oder größeren Anzahlung. Dadurch können Finanzierung, Zahlungsfristen und geplante Tapu-Übertragung sinnvoll aufeinander abgestimmt werden.
Welche Immobilienfinanzierung Türkei ist für ausländische Käufer sinnvoll?
Das hängt von Einkommen, verfügbarem Eigenkapital, Immobilientyp, Nutzung und persönlicher Risikobereitschaft ab. Für manche Käufer ist eine vollständige Eigenkapitalzahlung sinnvoll, während andere einen Bauträger-Zahlungsplan oder eine Finanzierung im Heimatland bevorzugen.
Eine tragfähige Immobilienfinanzierung Türkei schafft vor allem Planungssicherheit. Wer Liquidität, Vertragsbedingungen, Zahlungswege und Objektunterlagen vor der ersten größeren Zahlung miteinander verbindet, kann Entscheidungen auf einer nachvollziehbaren Grundlage treffen und unnötigen Zeitdruck vermeiden.
Ist zinsfrei wirklich ohne Zusatzkosten?
Zinsfrei heißt, dass auf den offenen Betrag keine Zinsen berechnet werden. Ob Nebenkosten und Gebühren vollständig ausgewiesen sind, muss im Vertrag geprüft werden.
Kann ich die Restschuld früher zahlen?
Viele Verträge erlauben das. Ob daraus ein Preisvorteil entsteht, sollte ausdrücklich vereinbart werden.