
Każdy, kto chce kupić mieszkanie w Alanyi lub na Riwierze Tureckiej, wkrótce zadaje sobie pytanie: Jak sfinansować zakup – kapitałem własnym, planem spłaty od dewelopera, kredytem, a może nawet bez odsetek? Ten przewodnik po finansowaniu nieruchomości w Turcji podsumowuje wszystkie opcje dostępne dla nabywców z Niemiec, Austrii, Szwajcarii i Polski oraz pokazuje, co warto rozważyć przy każdej z nich.
Finansowanie nieruchomości w Turcji: 4 opcje w skrócie
Dla kupujących z zagranicy w praktyce Finansowanie nieruchomości w Turcji obejmuje przede wszystkim cztery możliwości:
- zakup w całości ze środków własnych
- płatność ratalna bezpośrednio u dewelopera
- kredyt hipoteczny w tureckim banku
- finansowanie przez bank lub istniejący majątek w kraju zamieszkania
Sensowne mogą być też kombinacje. Na przykład część ceny można zapłacić z kapitału własnego, zachowując osobną rezerwę na wyposażenie, koszty dodatkowe zakupu i bieżące wydatki.
Żaden z tych wariantów nie jest z zasady najlepszy. Decydujące jest, by finansowanie, umowa kupna i przeniesienie własności były ze sobą rzetelnie zgrane.
1. Zakup ze środków własnych: jasny i przewidywalny
Zakup ze środków własnych to dla wielu kupujących z zagranicy najbardziej przejrzysta forma, jaką może przyjąć Finansowanie nieruchomości w Turcji. Zmniejsza to zależność od decyzji kredytowych, zmian oprocentowania i dodatkowych zabezpieczeń. Jednocześnie umowę, płatność i przeniesienie Tapu zwykle łatwiej skoordynować.
Mimo to nie należy przeznaczać całego dostępnego kapitału wyłącznie na cenę zakupu. Kupujący powinni uwzględnić też koszty dodatkowe, ewentualne opłaty, umeblowanie, remonty i odpowiednią rezerwę płynności.
Przy mieszkaniach na osiedlu dochodzą regularne koszty wspólnoty, np. za windę, basen, pielęgnację ogrodu, ochronę czy inne części wspólne. Tak zwane Aidat należy więc znać przed zakupem.
Przy płatnościach transgranicznych szczególnie ważne są przejrzyste ścieżki płatności. W umowie kupna należy jednoznacznie udokumentować co najmniej odbiorcę, cenę, walutę, termin płatności i warunki przeniesienia własności.
Potwierdzenia bankowe i ewentualnie wymagane dowody wymiany walut należy zachować w komplecie.
2. Raty u dewelopera: decyduje umowa
Przy wielu nowych inwestycjach w Alanyi deweloperzy oferują harmonogramy płatności na kilka miesięcy lub do ukończenia projektu. Takie rozwiązanie może znacznie odciążyć osobistą płynność.
Ta forma, czyli Finansowanie nieruchomości w Turcji w ratach u dewelopera, nie jest jednak klasycznym finansowaniem bankowym. Dlatego szczególnie ważne są wiarygodność dewelopera, rzeczywisty postęp budowy, a przede wszystkim konstrukcja umowy.
Profesjonalny harmonogram płatności nie powinien podawać tylko terminów płatności. Powinien też jednoznacznie regulować:
- wysokość zaliczki
- wysokość i terminy płatności pośrednich
- postęp budowy
- wyposażenie nieruchomości
- termin przekazania
- możliwe opóźnienia
- płatność końcową
- Przeniesienie własności
Płatności nie powinny następować wyłącznie na podstawie ustnych zapewnień czy prezentacji sprzedażowej.
Przed większymi płatnościami należy sprawdzić, czy rzeczywisty stan projektu odpowiada świadczeniom uzgodnionym w umowie.
Szczególnie ważne są przy tym status Tapu działki, możliwe obciążenia, stan własności, pozwolenia na budowę i późniejsza sytuacja z Iskanem.
Atrakcyjny harmonogram płatności nigdy nie zastąpi braku jasności prawnej.
3. Kredyt bankowy w Turcji: indywidualna weryfikacja
Również tureckie banki mogą pod pewnymi warunkami udzielać kredytów hipotecznych kupującym z zagranicy.
Gdy Finansowanie nieruchomości w Turcji odbywa się przez turecki bank, warunki zależą m.in. od obywatelstwa, dochodów, majątku, rodzaju obiektu, wartości nieruchomości i oczekiwanego okresu kredytowania.
Banki zwykle sprawdzają zarówno kupującego, jak i nieruchomość. Mogą do tego należeć zaświadczenia o dochodach, dokumenty bankowe, dokumenty tożsamości i inne dokumenty.
Może być też wymagana wycena nieruchomości.
Kupujący nigdy nie powinni więc opierać wiążącego zakupu wyłącznie na założeniu, że określony kredyt zostanie później przyznany. Konkretna weryfikacja kredytowa powinna odbyć się w miarę możliwości przed wiążącą rezerwacją lub większą zaliczką.
Szczególnej uwagi wymaga waluta kredytu. Kto osiąga regularne dochody w złotych lub euro, a zobowiązania kredytowe zaciąga w lirach tureckich, ponosi ryzyko kursowe.
Finansowanie należy więc zawsze obliczać na podstawie rzeczywistych osobistych dochodów i wydatków.
4. Finansowanie w kraju zamieszkania
Kolejną możliwością jest zorganizowanie zakupu z istniejącego majątku lub finansowania w Polsce.
Można w tym celu wykorzystać np. posiadaną już nieruchomość, portfel papierów wartościowych lub inne zabezpieczenia.
Zaletą może być to, że kupujący ma już wieloletnią relację ze swoim bankiem, a finansowanie odbywa się w tej samej walucie, w której osiąga dochody.
Europejskie banki nie akceptują jednak automatycznie nieruchomości w Turcji jako zabezpieczenia kredytu.
Dlatego należy wcześnie wyjaśnić, jakich zabezpieczeń się wymaga i kiedy finansowanie będzie faktycznie dostępne.
Finansowanie nieruchomości w Turcji nigdy nie powinno prowadzić do tego, że kupujący z powodu napiętych terminów rezygnuje ze starannej weryfikacji nieruchomości.
Finansowanie nieruchomości bez odsetek w Turcji za pośrednictwem firm oszczędnościowo-pożyczkowych
Oprócz tradycyjnych opcji, Turcja oferuje unikalny model: finansowanie oszczędności bez odsetek (tasarruf finansman). W tym modelu płacisz brak zainteresowaniaZamiast tego wpłacają zaliczkę, a pozostałą kwotę spłacają w miesięcznych ratach. System opiera się na zasadzie zbiorowego oszczędzania. Firmy są nadzorowane przez Turecką Radę Nadzorczą Bankową (BDDK). Więcej o BDDK (oficjalna strona internetowa)
Jakie są warianty?
- Podział w drodze losowania: Wcześniejsze lub późniejsze przekazanie w zależności od przydziału grupowego.
- Model indywidualny z wkładem własnym: Stała data przekazania, przy stałych lub nieznacznie rosnących stawkach.
- Model bez wpłaty początkowej: dłuższy termin; przekazanie następuje zazwyczaj dopiero po upływie części okresu obowiązywania umowy.

Co należy sprawdzić przed podpisaniem umowy
Brak odsetek nie oznacza darmowej oferty: wiele firm pobiera opłatę organizacyjną lub administracyjną. Sprawdź również, kiedy faktycznie otrzymasz nieruchomość, jaką kwotę otrzymasz w przypadku anulowania rezerwacji oraz czy firma akceptuje kupujących bez tureckiego obywatelstwa. Warunki różnią się w zależności od dostawcy i powinny być sporządzone na piśmie.
Kup bez odsetek w Exquisite Residence w Alanyi
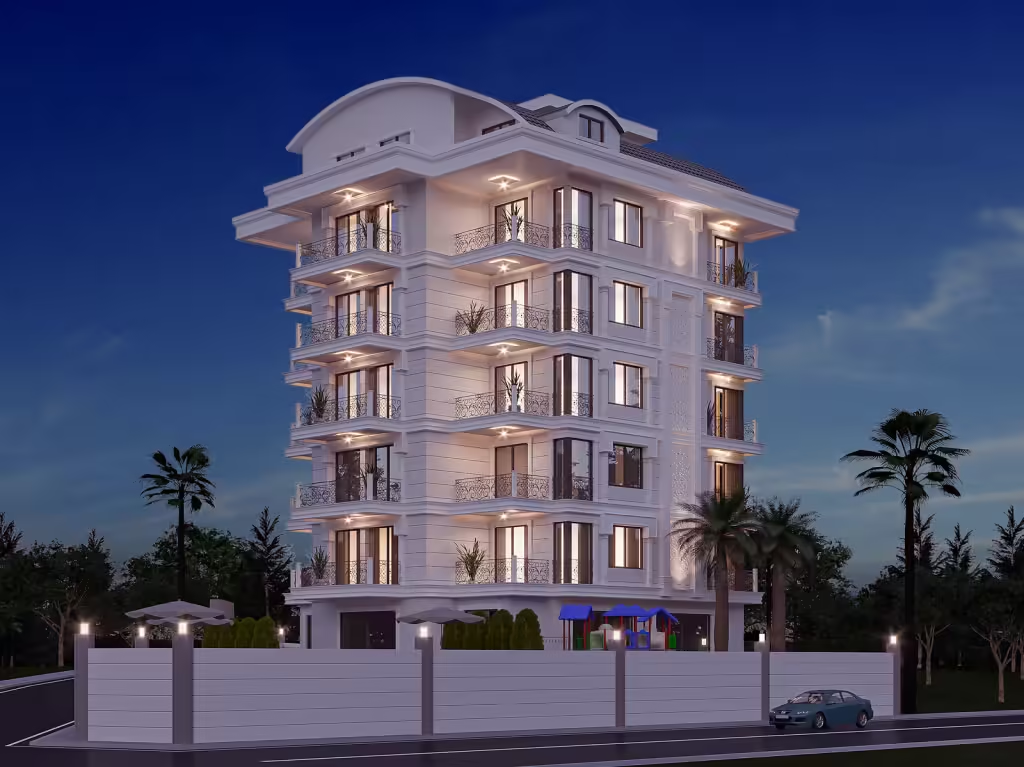
W naszym projekcie Exquisite Residence W Incekum/Avsallar oferujemy bezpośredni plan płatności z deweloperem: zabezpiecz swoje mieszkanie wpłatą własną w wysokości 20–40 TK, a pozostałą kwotę spłacaj bez odsetek w ciągu 12 miesięcy – bez kredytu bankowego. Uwaga: jest to plan płatności oferowany przez dewelopera, a nie plan oszczędnościowy BDDK.
- 🔹 Nowe mieszkanie 1+1 o powierzchni ok. 52 m² od 129 000 €, ok. 900 m od plaży, ukończenie budowy w 2026 r.
- 🔹 Umownie gwarantowana płatność czynszu w wysokości 6% netto rocznie w euro, ustalona notarialnie na pięć lat. Referencyjna stopa zwrotu brutto 9% ma charakter orientacyjny. Nie stanowi ona dodatkowej gwarancji.
- 🔹 Możliwość płatności w euro
- 🔹 Wynajem i zarządzanie przez Home World Alanya
O projekcie Exquisite Residence · Inne oferty: Kup mieszkanie w Alanyi i Kup willę w Alanyi.
Na co należy zwrócić uwagę przy ustalaniu planu płatności
Każda rata powinna być udokumentowana na piśmie, ze wskazaniem kwoty, waluty, terminu płatności i metody płatności. Wcześniej należy wyjaśnić następujące kwestie: Czy cena zakupu jest stała? Kiedy kończy się okres ratalny? Co się dzieje w przypadku opóźnienia w płatności? Czy możliwa jest wcześniejsza spłata? Jakie dodatkowe koszty oprócz ceny zakupu, takie jak podatki, opłaty lub wydatki wspólnotowe, są związane z zakupem?
Bez kredytu bankowego długi okres spłaty kredytu hipotecznego jest nieobecny. Pozostała kwota jest zazwyczaj wymagalna w ciągu kilku miesięcy lub do momentu przekazania nieruchomości. Dlatego należy zaplanować rezerwę, która nie będzie przeznaczona na raty. Weryfikacja własności nieruchomości, pozwoleń i umowy pozostaje niezbędna nawet w przypadku płatności ratalnych i powinna zostać przeprowadzona przed dokonaniem pierwszej raty.
Bezpieczna struktura płatności przed terminem Tapu
Finansowanie jest w pełni zorganizowane dopiero wtedy, gdy uwzględniono także przeniesienie własności.
Przed terminem Tapu należy sprawdzić co najmniej umowę kupna, dane właściciela, harmonogram płatności, dokumenty nieruchomości i możliwe obciążenia.
Przy nieruchomości z rynku wtórnego należy ponadto skontrolować, czy sprzedający rzeczywiście jest uprawniony do rozporządzania, a dane w Tapu zgadzają się z oferowaną nieruchomością.
Oficjalne informacje o tureckim systemie ksiąg wieczystych i katastru udostępnia również Tapu ve Kadastro Genel Müdürlüğü – TKGM.
Należy uwzględnić też Iskan. To, czy ten dokument istnieje i jakie dokumenty są potrzebne dla konkretnej nieruchomości, trzeba sprawdzić indywidualnie.
Przy mieszkaniach na osiedlu weryfikacja obejmuje ponadto zarządzanie, koszty wspólnoty i ewentualne zaległe płatności.
Właściwa kolejność brzmi więc:
sprawdzić dokumenty → ustalić umowę → potwierdzić sposób płatności → skoordynować płatność → przeprowadzić przeniesienie własności.
W Home World Alanya wspieramy międzynarodowych kupujących w języku polskim – od wyboru i weryfikacji nieruchomości przez koordynację umowy i płatności po przekazanie kluczy.
Najczęstsze pytania o finansowanie nieruchomości w Turcji
Czy nieruchomość w Turcji trzeba zapłacić w całości?
Nie. Oprócz kapitału własnego w zależności od nieruchomości i sytuacji osobistej w grę mogą wchodzić także raty u dewelopera, kredyty w tureckich bankach lub finansowanie w kraju zamieszkania.
Jakie dokumenty są ważne przy płatności ratalnej?
Umowa powinna jednoznacznie określać nieruchomość, cenę, walutę, raty, terminy płatności, postęp budowy, wyposażenie, przekazanie i możliwe opóźnienia.
Dodatkowo trzeba sprawdzić dokumenty działki i projektu.
Kiedy należy wyjaśnić finansowanie?
Najlepiej przed wiążącą rezerwacją lub większą zaliczką. Dzięki temu finansowanie, terminy płatności i planowane przeniesienie Tapu można sensownie ze sobą zgrać.
Jakie finansowanie nieruchomości w Turcji ma sens dla kupujących z zagranicy?
To zależy od dochodów, dostępnego kapitału własnego, rodzaju nieruchomości, sposobu użytkowania i osobistej skłonności do ryzyka. Dla części kupujących sensowna jest pełna zapłata z kapitału własnego, inni wolą harmonogram płatności u dewelopera lub finansowanie w kraju zamieszkania.
Solidne Finansowanie nieruchomości w Turcji daje przede wszystkim pewność planowania. Kto przed pierwszą większą płatnością połączy płynność, warunki umowy, ścieżki płatności i dokumenty nieruchomości, może podejmować decyzje na przejrzystej podstawie i uniknąć niepotrzebnej presji czasu.
Czy pożyczka bez odsetek jest rzeczywiście bez dodatkowych kosztów?
Brak odsetek oznacza, że od kwoty zadłużenia nie są naliczane żadne odsetki. Należy sprawdzić w umowie, czy dodatkowe koszty i opłaty są w pełni wyszczególnione.
Czy mogę spłacić pozostałą część zadłużenia wcześniej?
Wiele umów na to pozwala. Należy jednak wyraźnie ustalić, czy skutkuje to przewagą cenową.