
Wie een appartement in Alanya of aan de Turkse Rivièra wil kopen, vraagt zich al snel af: hoe kan ik de aankoop financieren – met eigen vermogen, een betalingsregeling met de projectontwikkelaar, een lening of zelfs renteloos? Deze gids over vastgoedfinanciering in Turkije vat alle beschikbare opties samen voor kopers uit Duitsland, Oostenrijk, Zwitserland en Polen, en laat zien waar je bij elke optie op moet letten.
Vastgoedfinanciering in Turkije: 4 opties in één oogopslag
Voor internationale kopers, een Vastgoedfinanciering Turkije In de praktijk zijn er hoofdzakelijk vier mogelijkheden:
- Volledig met eigen middelen aangeschaft.
- Termijnbetalingen rechtstreeks aan de ontwikkelaar.
- Hypotheeklening van een Turkse bank
- Financiering via een bank of bestaande activa in het thuisland.
Combinaties kunnen ook nuttig zijn. Zo kan een deel van de aankoopprijs worden betaald uit eigen vermogen, terwijl een aparte reserve wordt aangehouden voor meubilering, afsluitkosten en lopende uitgaven.
Geen van deze opties is per definitie de beste oplossing. De cruciale factor is dat de financiering, de koopovereenkomst en de eigendomsoverdracht goed op elkaar zijn afgestemd.
1. Aankoop met eigen middelen: duidelijk en voorspelbaar
Voor veel internationale kopers is aankoop met eigen vermogen de meest transparante vorm van financiering. Vastgoedfinanciering TurkijeDit vermindert de afhankelijkheid van kredietbeslissingen, rentewijzigingen en extra onderpand. Tegelijkertijd kunnen contractering, betaling en tapu-overdracht doorgaans gemakkelijker op elkaar worden afgestemd.
Desondanks moet niet al het beschikbare kapitaal uitsluitend voor de aankoopprijs worden bestemd. Kopers moeten ook rekening houden met afsluitkosten, eventuele bijkomende kosten, meubilering, renovaties en een toereikende financiële reserve.
Appartementen in wooncomplexen brengen regelmatig gemeenschappelijke kosten met zich mee. Deze omvatten bijvoorbeeld onderhoud van de lift, het zwembad, de tuin, de beveiliging en andere gedeelde voorzieningen. Het is daarom belangrijk om deze kosten, ook wel "Aidat" genoemd, te begrijpen voordat u een appartement koopt.
Bij grensoverschrijdende betalingen zijn traceerbare betaalmethoden bijzonder belangrijk. De koopovereenkomst moet ten minste de ontvanger, de koopprijs, de valuta, de vervaldatum en de voorwaarden van de eigendomsoverdracht duidelijk vermelden.
Bewaar alle bankafschriften en eventuele andere vereiste bewijzen van geld.
2. Betaling in termijnen met de projectontwikkelaar: Dit wordt bepaald in het contract.
Veel nieuwbouwprojecten in Alanya bieden ontwikkelaars betalingsplannen aan die zich uitstrekken over meerdere maanden of tot de voltooiing van het project. Zo'n oplossing kan de financiële druk aanzienlijk verlichten.
Deze vorm van Vastgoedfinanciering Turkije Dit is echter geen traditionele banklening. Daarom zijn de kredietwaardigheid van de projectontwikkelaar, de daadwerkelijke voortgang van de bouw en vooral de contractvoorwaarden van bijzonder belang.
Een professioneel betalingsplan moet niet alleen de betalingsdata specificeren. Het moet ook duidelijk het volgende vermelden:
- Hoogte van de aanbetaling
- Bedrag en data van tussentijdse betalingen
- Bouwvoortgang
- Kenmerken van de woning
- Overdrachtstijd
- mogelijke vertragingen
- Eindbetaling
- Overdracht van eigendom
Betalingen mogen niet uitsluitend gebaseerd zijn op mondelinge toezeggingen of een verkooppresentatie.
Voordat grotere betalingen worden gedaan, moet worden gecontroleerd of de daadwerkelijke voortgang van het project overeenkomt met de contractueel overeengekomen diensten.
Bijzonder belangrijk zijn de Tapu-status van het pandmogelijke lasten, eigendomsstructuren, bouwvergunningen en de daaruit voortvloeiende situatie in Iskan.
Een aantrekkelijk betalingsplan kan een gebrek aan juridische duidelijkheid nooit compenseren.
3. Bankleningen in Turkije: controleer dit individueel.
Turkse banken kunnen onder bepaalde voorwaarden ook hypotheken verstrekken aan buitenlandse kopers.
Bij een Vastgoedfinanciering Turkije Bij gebruik van een Turkse bank zijn de voorwaarden afhankelijk van factoren zoals nationaliteit, inkomen, vermogen, type woning, woningwaarde en gewenste looptijd van de lening.
Banken controleren doorgaans zowel de koper als het onroerend goed. Dit kan bestaan uit een bewijs van inkomen, bankafschriften, identiteitsbewijs en andere documenten.
Een taxatie van het onroerend goed kan ook nodig zijn.
Kopers zouden een bindende koopovereenkomst voor een woning daarom nooit uitsluitend moeten baseren op de veronderstelling dat een bepaalde lening later zal worden goedgekeurd. Een concrete kredietcheck zou idealiter moeten plaatsvinden vóór een bindende reservering of een grote aanbetaling.
De valuta waarin de lening wordt afgesloten verdient speciale aandacht. Iedereen die zijn of haar reguliere inkomen in euro's ontvangt en leningen in Turkse lira afsluit, loopt een wisselkoersrisico.
De financiering moet daarom altijd worden berekend op basis van het werkelijke persoonlijke inkomen en de uitgaven.
4. Financiering in het thuisland
Een andere mogelijkheid is om de aankoop van het onroerend goed te structureren met behulp van bestaande activa of financiering in Duitsland, Oostenrijk of Zwitserland.
Hiervoor kan bijvoorbeeld een bestaand onroerend goed, een effectenportefeuille of ander onderpand worden gebruikt.
Een voordeel kan zijn dat de koper al een langdurige zakelijke relatie met zijn bank heeft en dat de financiering plaatsvindt in dezelfde valuta als waarin het inkomen wordt verdiend.
Europese banken accepteren onroerend goed in Turkije echter niet automatisch als onderpand voor leningen.
Het is daarom belangrijk om al in een vroeg stadium duidelijkheid te scheppen over de vereiste zekerheden en wanneer de financiering daadwerkelijk beschikbaar zal zijn.
Een Vastgoedfinanciering Turkije Dit mag er nooit toe leiden dat een koper afziet van een grondige inspectie van het pand vanwege strakke financieringstermijnen.
Rentevrije vastgoedfinanciering in Turkije via spaar- en kredietinstellingen
Naast de traditionele opties biedt Turkije een uniek model: renteloze spaarfinanciering (tasarruf finansman). Met dit model betaal je geen interesseIn plaats daarvan betalen ze een aanbetaling en het resterende bedrag in maandelijkse termijnen. Het systeem is gebaseerd op het principe van collectief sparen. De bedrijven staan onder toezicht van de Turkse Banktoezichtsraad (BDDK). Meer over de BDDK (officiële website)
Welke varianten zijn er?
- Toewijzing door loting: De overdracht vindt eerder of later plaats, afhankelijk van de groepstoewijzing.
- Individueel model met aanbetaling: Vaste overdrachtsdatum, met constante of licht stijgende tarieven.
- Model zonder aanbetaling: langere termijn; de overdracht vindt meestal pas plaats nadat een deel van de looptijd is verstreken.

Wat u moet controleren voordat u een contract ondertekent.
Rentevrij betekent niet per se gratis: veel bedrijven rekenen organisatie- of administratiekosten. Controleer ook wanneer u de woning daadwerkelijk ontvangt, wat er wordt terugbetaald bij annulering en of het bedrijf kopers zonder Turkse verblijfsvergunning accepteert. Deze voorwaarden verschillen per aanbieder en dienen schriftelijk te zijn vastgelegd.
Koop renteloos bij Exquisite Residence in Alanya
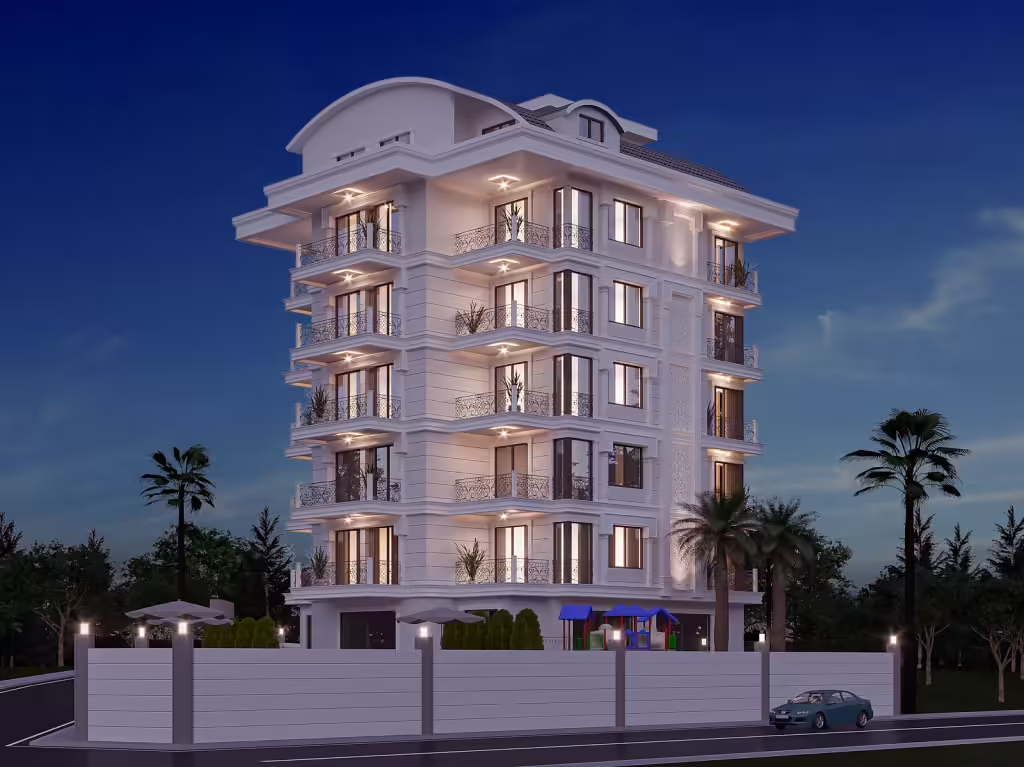
In ons project Exquisite Residence In Incekum/Avsallar bieden we een directe betalingsregeling met de projectontwikkelaar aan: reserveer uw appartement met een aanbetaling van 20-40 TK en betaal het resterende bedrag rentevrij over 12 maanden – zonder banklening. Let op: dit is een betalingsregeling aangeboden door de projectontwikkelaar, geen spaarplan van BDDK.
- 🔹 Nieuw 1+1 appartement van ca. 52 m² vanaf € 129.000, op circa 900 m van het strand, oplevering 2026
- 🔹 Contractueel gegarandeerde huurbetaling van 6% netto per jaar in euro, voor vijf jaar notarieel vastgelegd. Het bruto referentierendement van 9% is een richtwaarde. Het vormt geen aanvullende garantie.
- 🔹 Betaling in euro's, Bitcoin, goud of zilver mogelijk
- 🔹 Verhuur en beheer door Home World Alanya
Over het project Exquisite Residence · Andere aanbiedingen: Appartement kopen in Alanya en Villa kopen in Alanya.
Waarop u moet letten bij het betalingsplan
Elke termijn moet schriftelijk worden vastgelegd, inclusief het bedrag, de valuta, de vervaldatum en de betaalmethode. Verduidelijk vooraf de volgende zaken: Is de aankoopprijs vast? Wanneer eindigt de termijnperiode? Wat gebeurt er bij te late betaling? Is vervroegde aflossing mogelijk? En welke bijkomende kosten zijn er naast de aankoopprijs, zoals belastingen, heffingen of servicekosten?
Zonder een banklening is er geen sprake van de lange aflossingstermijn van een hypotheek. Het resterende bedrag moet meestal binnen enkele maanden of bij de overdracht worden voldaan. Zorg daarom voor een reserve die niet bestemd is voor de termijnbetalingen. Het controleren van het eigendom, de vergunningen en het koopcontract blijft essentieel, zelfs bij betaling in termijnen, en moet vóór de eerste betaling gebeuren.
Veilige betalingsstructuur vóór de Tapu-datum
De financiering is pas volledig rond als ook de eigendomsoverdracht is geregeld.
Voordat u een afspraak maakt met Tapu, dient u in ieder geval de koopovereenkomst, de gegevens van de eigenaar, het betalingsplan, de eigendomsdocumenten en eventuele hypotheken of andere lasten te controleren.
Bij een bestaand pand moet ook worden gecontroleerd of de verkoper daadwerkelijk bevoegd is om het pand te verkopen en of de informatie in de eigendomsakte overeenkomt met het aangeboden pand.
Officiële informatie over het Turkse kadaster en de landregistratie wordt ook verstrekt door de Tapu ve Kadastro Genel Müdürlüğü – TKGM beschikbaar.
Ook het Iskan-document moet in overweging worden genomen. Of dit document bestaat en welke documenten voor een specifiek object vereist zijn, moet per object worden nagegaan.
Voor appartementen binnen een complex dient de beoordeling ook de administratiekosten, de gemeenschappelijke kosten en eventuele openstaande betalingen te omvatten.
De juiste volgorde is daarom:
Documenten controleren → Contract afronden → Betaalmethode bevestigen → Betaling coördineren → Eigendomsoverdracht voltooien.
Bij Home World Alanya bieden we ondersteuning in het Engels en Duits aan internationale kopers, van de selectie en bezichtiging van de woning tot de contractafhandeling, betalingscoördinatie en sleuteloverdracht.
Veelgestelde vragen over vastgoedfinanciering in Turkije
Moet een woning in Turkije volledig betaald worden?
Nee. Naast eigen vermogen kunnen, afhankelijk van het pand en de persoonlijke situatie, ook afbetalingen van de projectontwikkelaar, leningen van Turkse banken of financiering in het thuisland tot de mogelijkheden behoren.
Welke documenten zijn belangrijk voor een betalingsregeling in termijnen?
Het contract moet de eigendom, de aankoopprijs, de valuta, de betalingstermijnen, de vervaldatums, de bouwvoortgang, de kenmerken, de oplevering en mogelijke vertragingen duidelijk omschrijven.
Daarnaast moeten de documenten met betrekking tot het pand en het project worden gecontroleerd.
Wanneer moet de financiering rond zijn?
Idealiter zou dit moeten gebeuren voordat een bindende reservering wordt gemaakt of een grote aanbetaling wordt gedaan. Dit maakt het mogelijk om de financiering, betalingstermijnen en de geplande eigendomsoverdracht goed op elkaar af te stemmen.
Welke vorm van vastgoedfinanciering in Turkije is zinvol voor buitenlandse kopers?
Dit hangt af van het inkomen, het beschikbare eigen vermogen, het type woning, het beoogde gebruik en de persoonlijke risicobereidheid. Voor sommige kopers is een volledige aanbetaling zinvol, terwijl anderen de voorkeur geven aan een betalingsregeling met de projectontwikkelaar of financiering in hun eigen land.
Een haalbare Vastgoedfinanciering Turkije Bovenal zorgt het voor planningszekerheid. Wie vóór de eerste grote betaling liquiditeit, contractvoorwaarden, betaalmethoden en eigendomsdocumenten op een rijtje zet, kan op een transparante basis beslissingen nemen en onnodige tijdsdruk vermijden.
Is rentevrij echt zonder extra kosten?
Rentevrij betekent dat er geen rente wordt berekend over het openstaande bedrag. Of bijkomende kosten en vergoedingen volledig zijn gespecificeerd, moet in het contract worden nagegaan.
Kan ik de resterende schuld eerder aflossen?
Veel contracten staan dit toe. Of dit een prijsvoordeel oplevert, moet expliciet worden overeengekomen.